

Tiền gửi ngân hàng đạt đỉnh, thị trường bất động sản chờ cơ hội
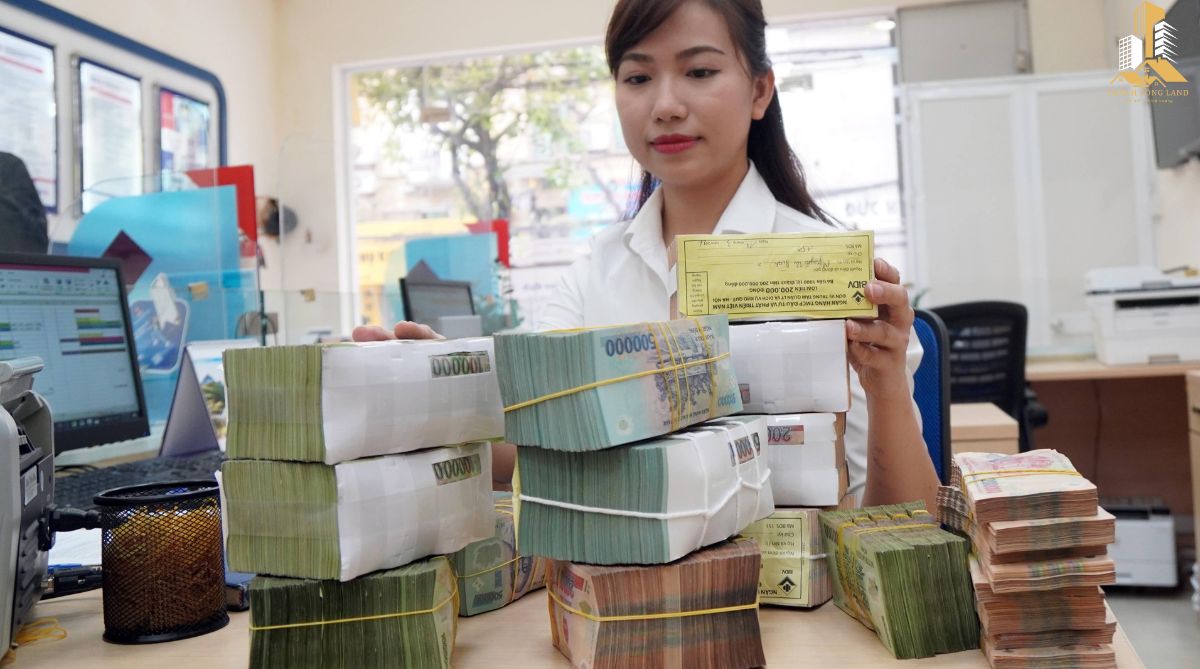
Trong năm 2024, số tiền gửi của người dân tại các ngân hàng Việt Nam đã đạt mức kỷ lục, ước tính khoảng 7 triệu tỷ đồng (tương đương 270 tỷ USD) tính đến tháng 11/2024, tăng khoảng 8,15% so với cuối năm 2023. Sang năm 2025, con số này được dự báo tiếp tục tăng, có thể chạm mốc 7,2 triệu tỷ đồng trong quý I. Trong bối cảnh đó, thị trường bất động sản (BĐS) đang đứng trước cơ hội phục hồi mạnh mẽ từ dòng tiền gửi của người dân và chính sách tài khóa của chính phủ năm 2025.
- Tiền gửi ngân hàng cao: Bức tranh tài chính của người dân Việt Nam
Sự gia tăng tiền gửi tại các ngân hàng phản ánh tâm lý thận trọng của người dân trong bối cảnh kinh tế toàn cầu biến động, đặc biệt với căng thẳng thương mại Mỹ-Trung (thuế 125% áp lên hàng Trung Quốc) và áp lực tỷ giá. Một số điểm nổi bật về tiền gửi năm 2024-2025:
Quy mô lớn: Tiền gửi cá nhân đạt khoảng 7 triệu tỷ đồng vào cuối năm 2024, trong đó tiền gửi có kỳ hạn chiếm 60-65%, với lãi suất dao động từ 5,5-6,35%/năm.
Tăng trưởng ổn định: Tiền gửi tăng 5-6% so với năm trước, nhưng chậm hơn tốc độ tăng tín dụng (16%), cho thấy dòng tiền đang được giữ an toàn và tìm kiếm cơ hội đầu tư của người dân.
Xu hướng gửi online và CASA: Tiền gửi không kỳ hạn (CASA) đạt gần 1,2 triệu tỷ đồng, tăng nhờ ngân hàng số và lãi suất gửi online cao hơn (ví dụ: ABBank 5,9%/năm cho kỳ hạn 12 tháng).
Tâm lý ưu tiên an toàn đã khiến người dân chọn ngân hàng như “nơi trú ẩn” tài sản, nhưng điều này cũng tạo áp lực lên các ngân hàng để tìm cách kích thích dòng vốn chảy vào các lĩnh vực sản xuất, kinh doanh, bao gồm cả BĐS.
- Thị trường bất động sản 2025 Cơ hội cho nhà đầu tư
Thị trường BĐS Việt Nam đang trong giai đoạn phục hồi sau những khó khăn từ năm 2022-2023. Năm 2025 được dự báo sẽ rất sôi động hơn, nhờ các yếu tố:
Chính sách hỗ trợ: Chính phủ tiếp tục tháo gỡ vướng mắc pháp lý, thúc đẩy gói tín dụng 145.000 tỷ đồng cho nhà ở xã hội và cải cách Luật Đất đai, Luật Nhà ở. Điều này giúp tăng nguồn cung, đặc biệt ở phân khúc bình dân và trung cấp.
Nhu cầu thực tăng: Nhu cầu nhà ở tại các đô thị lớn như Hà Nội, TP.HCM vẫn cao, trong khi phân khúc căn hộ và đất nền pháp lý rõ ràng đang thu hút nhà đầu tư.
Tác động từ đầu tư công: Kế hoạch giải ngân gần 800.000 tỷ đồng vốn đầu tư công trong năm 2025 sẽ kích thích hạ tầng, tạo động lực cho BĐS tại các khu vực vùng ven và tỉnh lẻ.
- Tiền gửi ngân hàng và tiềm năng phát triển bất động sản: Mối liên hệ chặt chẽ
Số tiền gửi ngân hàng khổng lồ là nguồn lực tiềm năng để kích thích thị trường BĐS. Dưới đây là phân tích chi tiết:
Nguồn vốn dồi dào cho tín dụng: Với lượng tiền gửi lớn, các ngân hàng có dư địa để mở rộng cho vay BĐS, đặc biệt là các dự án nhà ở xã hội và nhà ở giá rẻ. Gói tín dụng 145.000 tỷ đồng, với lãi suất ưu đãi, đang được kỳ vọng sẽ kéo dòng tiền từ ngân hàng vào thị trường.
Kích thích tiêu dùng: Tín hiệu lãi suất huy động giữ ổn định hoặc giảm nhẹ (5-5,2% cho kỳ hạn 12 tháng), người dân có thể rút một phần tiền gửi để đầu tư vào BĐS khi thị trường khởi sắc, đặc biệt ở phân khúc căn hộ và đất nền vùng ven.
Tăng niềm tin nhà đầu tư: Sự ổn định của hệ thống ngân hàng, với nợ xấu kiểm soát dưới 3%, tạo niềm tin để nhà đầu tư cân nhắc chuyển vốn từ tiền gửi sang BĐS khi có tín hiệu tích cực.
Tiền gửi ngân hàng là bệ phóng tiềm năng cho bất động sản
Số tiền gửi ngân hàng khổng lồ trong năm 2025 là nguồn lực quan trọng để thúc đẩy thị trường bất động sản, nhưng cần các chính sách đồng bộ để kích hoạt dòng vốn. Với mục tiêu tăng trưởng GDP trên 8% và sự hỗ trợ từ Chính phủ, BĐS có thể trở thành điểm đến hấp dẫn nếu giá nhà được điều chỉnh hợp lý và nguồn cung tăng trưởng ổn định. Người dân, nhà đầu tư và doanh nghiệp cần theo dõi sát sao các tín hiệu thị trường để đưa ra quyết định đúng đắn.